

日本では2026年度から、改正GX推進法に基づく排出量取引制度が段階的に始まりました。制度の対象になると、CO₂排出量の算定・報告に加え、将来的には排出実績量に見合う排出枠の保有が求められます。
この記事では、制度の基本から、自社で備えておきたいことまで、実務判断に使える視点を交えて整理します。
排出量取引制度(GX-ETS)とは
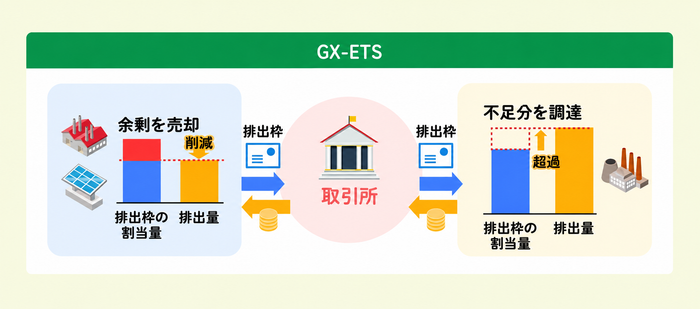
排出量取引制度(GX-ETS)とは、政府が対象事業者に一定量の排出枠を割り当て、実際のCO₂排出量に応じて排出枠を保有させる仕組みです。割当量より排出が多ければ不足分を調達し、余れば売却できるため、排出削減に経済的な動機が生まれます。
カーボンプライシングにおける位置づけ(炭素税との違い)
排出量取引制度は、CO₂に価格を付けて排出者の行動を変える「カーボンプライシング」の1つです。炭素税では国が税率、つまり炭素の価格を決め、その価格を踏まえた企業行動によって排出量が変わります。
これに対して排出量取引制度では、排出枠という数量を基準に取引し、市場の需給によって価格が形成されます。炭素税はコストを予測しやすく、排出量取引制度は削減量を政策に反映しやすいという違いがあり、どちらか一方だけでなく組み合わせて使われることもあります。
「排出枠」と「カーボンクレジット」の違い
排出枠は、排出量取引制度の対象事業者が義務を果たすため、政府から割り当てを受けたり市場で調達したりするものです。一方、カーボンクレジットは、省エネ設備の導入や森林管理などによる排出削減量・吸収量を、基準となる排出量との差分として認証したものを指します。
日本の制度では、所定の手続きを経て無効化したJ-クレジットやJCMクレジットを排出実績量の算定に反映できます。ただし、排出枠とクレジットは成り立ちが異なり、利用条件も同じではありません。
参考:J-クレジット制度及びカーボン・オフセットについて(環境省)
日本のGX-ETSは今どの段階にあるか
GX-ETSは、企業の自主的な取り組みから、法律に基づいて対象事業者が参加する制度へ移りました。現在地を理解するには、第1フェーズとの違いと、本格稼働後の手続きを分けて捉える必要があります。
GXリーグ(第1フェーズ)から本格稼働への移行
2023年度から2025年度までの第1フェーズは、GXリーグ参画企業が自主目標を掲げて取り組む試行期間でした。2026年度からはGX推進法に基づく制度として本格稼働し、一定規模以上の直接排出がある事業者は参加の対象となり、毎年度の算定・報告等の対応が求められます。
制度開始時は政府基準に基づく排出枠が無償で割り当てられます。2033年度からは、一定の要件を満たす発電事業者(特定事業者)を対象に、排出枠の一部を有償で割り当てる仕組み(有償オークション)が段階的に導入される予定です。
排出枠の割当てから取引・補填までの流れ
対象事業者は、排出量を算定するだけでなく、割当てと実績報告をつなぐ一連の手続きを進めます。通常の流れは次のとおりです。
- 直近3年度の平均排出量を算定し、対象かどうかを判定
- 排出目標量を算定し、移行計画とともに提出
- 排出枠の割当てを受け、対象年度の排出実績量を翌年度に報告
- 不足があれば排出枠を調達し、期限までに保有義務量と同量を保有
排出目標量と排出実績量には、登録確認機関による確認が必要です。制度初年度の2026年度には特例があり、排出量の計測は2026年4月から始まる一方、排出目標量の届出と排出枠の割り当ては2027年度に行われます。
参考:2026年度版 排出量取引制度リーフレット(経済産業省)
自社は対象になるのか(対象規模の考え方)
対象となる目安は、前年度までの直近3年度におけるCO₂の直接排出量が、年平均10万t-CO₂以上である事業者です。
判定は原則として事業者単位で行い、子会社や関連会社は別事業者として扱います。制度対象者は自ら毎年度判定するため、対象規模に近い場合は3年度平均の推移を継続して見ておかなければなりません。
排出量取引制度が企業に与える影響
影響の大きさは、制度対象かどうかだけでは決まりません。排出枠の過不足、取引先との関係、エネルギー調達の方法によって、コストや実務への表れ方が変わります。
対象企業への影響(排出枠コストと設備投資判断)
対象企業の直接的な負担は、割当量を上回った分の排出枠調達費と、算定・第三者確認などの制度対応費です。制度開始時は無償割当てですが、排出量の全量が無条件に認められるわけではありません。
設備投資では、ボイラー更新や燃料転換などの削減費用と、将来にわたる排出枠調達費を比較する視点が必要です。
対象外企業・サプライチェーンへの波及
制度対象外であっても、取引先から製品のカーボンフットプリントや排出削減計画の提示を求められる可能性があります。大手企業が自社の調達先を見直せば、排出量のデータを示せることや、低炭素な製品・サービスを提供できることが取引条件に関わるためです。
また、対象企業の排出枠調達費や設備投資費が、原材料・物流・委託費などの価格へ反映されることも考えられます。予算編成や中期の価格見通しでは、電力や委託費に及ぶこうした間接的なコスト上昇もあらかじめ織り込んでおくと、社内稟議や議会・住民への説明の根拠になります。
エネルギーコスト・電力価格への転嫁という論点
GX-ETSを理由に、すべての企業の電気料金が直ちに一律で上がるわけではありません。ただし、火力発電などでCO₂を直接排出する発電事業者は、基準を満たせば制度対象になります。排出枠の不足や脱炭素設備への投資が発電コストへ織り込まれ、小売電気事業者の調達費や料金メニューへ波及する可能性はあります。
法人・自治体が今から準備できること
制度への備えは、排出枠を買うかどうかを決めるところから始まるのではありません。現在の排出構造を把握し、削減策と調達策の役割を整理しておくことが出発点になります。
排出量を「見える化」し継続管理する体制を整える
はじめに、自社の直接排出がどこで生じているかを明確にし、燃料購入量、使用量、排出係数、設備の新設・廃止といった算定根拠を継続して残せる状態を整えます。
対象となる場合、排出量取引管理システム(ERMS)の利用準備に加え、算定責任者、設備部門、財務部門、登録確認機関が連携できる流れが必要です。
排出削減策と電力調達を分けて検討する
GX-ETSで排出枠の保有義務の対象になるのは、燃料の燃焼など自社の活動から直接生じる直接排出(Scope1)です。この直接排出を減らす方法として、省エネ、設備の電化、CO₂排出量の少ない燃料への転換などがあります。
一方、再エネプランや非化石証書、PPAによる再エネ調達は、購入した電気の使用に伴う間接排出(Scope2)を減らす手段で、排出枠の保有義務量には直接は影響しません。ただし、移行計画では直接・間接の両方の排出量と削減目標を記載するため、再エネ調達も対外的な計画や説明の面では意味を持ちます。両者の役割を分けて整理しておくと、削減計画と電力調達の意思決定がかみ合います。
排出量取引制度に関するよくある質問
ここでは、対象外企業の対応や排出枠の購入について、実務で迷いやすい点を簡潔に整理します。
Q:制度の対象外であれば対応する必要はありませんか?
法令上の届出や排出枠の保有義務は原則としてありません。ただし、取引先からの排出量開示要請や、原材料・電力の価格変化が及ぶ可能性はあります。
Q:GX-ETSで自社の電気代は上がりますか?
GX-ETSだけを理由に、電気料金が必ず上がるとはいえません。発電事業者の排出枠コストが料金へ反映される可能性はありますが、実際の影響は電源構成、卸市場価格、料金プラン、契約更新時期によって異なります。
Q:排出枠を購入すれば自社の排出削減は不要ですか?
制度上は、不足する排出枠を調達して保有義務を満たすことができます。しかし、排出が続けば調達費も継続し、割当基準や価格の変化にも影響を受けます。移行計画の公表も踏まえると、購入は削減が難しい部分を補う手段として位置づけるのが現実的です。
排出量取引制度を見据えて、企業が今できる準備
排出量取引制度への対応は、排出枠の購入だけで完結するものではありません。自社の排出源と算定根拠を把握したうえで、設備投資、エネルギー使用、電力調達、将来の排出枠コストを1つの計画につなげる必要があります。
POINT
制度対象に近い企業では、直近3年度の直接排出量と2026年度以降の計測体制を整理することが大切じゃ。対象外の法人も、取引先から求められる情報と契約中の電気料金がどのような要因で変動するかを見ておくとよいぞ。自治体でも、公営施設の直接排出と契約電力の見直しは、同じ計画の中で考えると無駄がないぞ。
算定範囲や投資・調達の組み合わせを社内だけで判断しにくい場合は、排出量算定とエネルギー調達の双方を見られる専門家へ相談することも選択肢です。